 中文
 English
 Español
 Francés
 Русский
 Português
 العربية
 Deutsch
 Italiano
 한국인
 Melayu
 ไทย
 Việt
 bahasa Indonesia
 қазақ
 Ελληνικά
 Magyar
 čeština
 Suomalainen
 Filipino
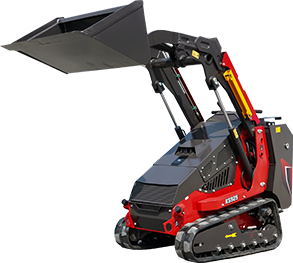
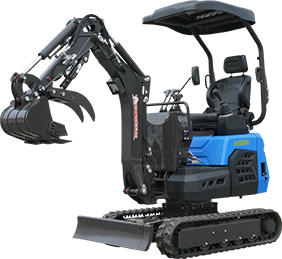
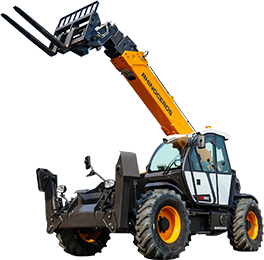
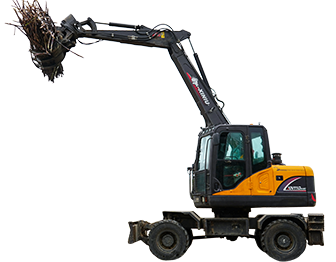
Financiering van een Wiellader: Lening vs Lease vs Huur
Beoordeeld door Justin, Product Engineer· Gebaseerd op officiële fabrieksspecificaties en brancherapportage, augustus 2026
TL;DR:De jaarlijkse rentepercentages voor leningen variëren van 5% voor een goede kredietwaardigheid tot bijna 29% voor een zwakke kredietwaardigheid. Leasen verlaagt de maandelijkse betalingen, maar sluit eigendom uit. De juiste keuze hangt af van hoe lang u de machine zult houden.
De meeste aannemers die een wiellader kopen, betalen niet contant, en de gekozen financieringsstructuur heeft net zoveel invloed op de werkelijke kosten van de machine als de onderhandelde aankoopprijs. Het begrijpen van de opties voordat u met een geldschieter praat, plaatst een koper in een sterkere positie dan binnenlopen en accepteren wat er als eerste wordt aangeboden.
Drie manieren om de machine aan te schaffen, en hoe ze daadwerkelijk verschillen
Apparatuurlening
Een eenvoudige regeling: een geldschieter verstrekt de middelen om de machine te kopen, de koper is vanaf dag één eigenaar en de machine zelf dient doorgaans als onderpand. De meeste apparatuurleningen dekken 80 tot 100 procent van de aankoopprijs, wat betekent dat een koper met een goede kredietwaardigheid weinig tot geen aanbetaling nodig heeft.
Apparatuurlease
Een lease geeft het recht om de machine te gebruiken zonder deze volledig te bezitten, met maandelijkse betalingen gedurende een vaste termijn. Aan het einde zijn de opties doorgaans het retourneren van de machine, het verlengen van de lease of het kopen tegen de restwaarde. Leases bieden over het algemeen lagere maandelijkse betalingen dan een lening voor dezelfde machine, omdat de koper niet betaalt voor volledig eigendom.
Huren
Geen financieringsverplichting, tegen een aanzienlijk hogere kostprijs per dag daadwerkelijk gebruik. Huren is geschikt voor kortetermijnbehoeften, het testen van een machinetype voordat men zich vastlegt, of voor eenmalige projecten waarbij doorlopend eigendom geen zin heeft.
Hoe de cijfers er in 2026 daadwerkelijk uitzien
De rentetarieven voor apparatuurleningen voor bouwmachines liggen doorgaans tussen 6,5 en 11 procent JKP bij traditionele kredietverstrekkers voor goed gekwalificeerde leners, waarbij bouwmaterieel consequent tot de gunstigere categorieën behoort omdat kredietverstrekkers het als sterk onderpand met betrouwbare restwaarde beschouwen, volgens gegevens over apparatuurleningrentes 2026 per sector. Leners met een zwakkere kredietwaardigheid betalen aanzienlijk meer: illustratieve scenario's voor 2026 op een lening van $50.000 tonen ongeveer $1.014 per maand bij 8 procent JKP voor uitstekend krediet, oplopend tot ongeveer $1.468 per maand bij 25 procent JKP voor zwakker krediet, een verschil van bijna $27.000 aan totale rente over de looptijd van de lening, volgens analyse van financieringsrentes voor apparatuur 2026Deze tekst is in het Nederlands, maar er is geen specifieke vertaling vereist, aangezien het om een algemeen begrip gaat. Hieronder staat de vertaling van de oorspronkelijke tekst in het Nederlands: ‘Deze tekst is in het Nederlands, maar er is geen specifieke vertaling vereist, aangezien het om een algemeen begrip gaat.’
Sommige fabrikanten hebben promotionele 0 procent financiering aangeboden voor maximaal 60 maanden op in aanmerking komende nieuwe machines tot delen van 2026, hoewel deze promoties doorgaans merk- en modelspecifiek zijn in plaats van universeel beschikbaar binnen de categorie compacte apparatuur, dus het is de moeite waard om de huidige promotievoorwaarden rechtstreeks te bevestigen met de betreffende fabrikant of dealer die bij een specifieke aankoop betrokken is.
Vijf vragen die bepalen welke structuur past
Hoe lang verwacht u realistisch gezien deze specifieke machine te houden?
Is het behouden van contant geld voor loonlijst, materialen en ander werkkapitaal waardevoller dan het volledig bezitten van het actief?
Wat is uw huidige kredietprofiel en hoe beïnvloedt dat de tarieven die daadwerkelijk voor u beschikbaar zijn?
Is uw bedrijf van plan om binnen de komende jaren over te stappen op een grotere of andere machine?
Zou de maandelijkse betaling comfortabel worden gedekt door de inkomsten die de machine zelf genereert?
Een koper die van plan is een machine gedurende de volledige levensduur te gebruiken, met redelijke kasreserves en een solide kredietwaardigheid, komt vaak voordeliger uit door te financieren of contant te betalen. Een koper die binnen een paar jaar wil upgraden, of die prioriteit geeft aan lagere maandlasten boven uiteindelijk eigendom, vindt leasen vaak structureel beter passen.
De echte berekening achter huren versus kopen op de lange termijn
Huren voelt als de optie met de minste verplichtingen, maar de totale kostenvergelijking verandert aanzienlijk met de gebruiksfrequentie. Frequent, regelmatig gebruik stapelt dagelijkse huurkosten op tot een totaal dat binnen een paar jaar het aankoopbedrag van een vergelijkbare machine kan overschrijden, wat mede verklaart waarom huuruitgaven boven incidenteel of seizoensgebonden gebruik de voorkeur geven aan eigendom zodra de berekening daadwerkelijk wordt gemaakt. Die vergelijking slaat de andere kant op voor echt incidenteel gebruik, waarbij de nul-verplichtingenstructuur van huren voorkomt dat je betaalt voor een machine die anders het grootste deel van het jaar stil zou staan.
Waar kredietverstrekkers daadwerkelijk op controleren vóór goedkeuring
Naast de kredietwaardigheidsdrempel in de krantenkoppen willen kredietverstrekkers doorgaans twee tot drie jaar aan bedrijfsbelastingaangiften, recente bankafschriften, een bewijs van verzekering en een formele offerte van de apparatuurdealer zien waarin precies staat wat er wordt gefinancierd en voor welk bedrag, volgens de financieringsrichtlijnen voor aannemers en kopers van apparatuur. Een nieuwer bedrijf zonder die geschiedenis wordt niet automatisch uitgesloten, maar moet rekening houden met een strengere beoordeling van de branche-ervaring en een duidelijkere uitleg over hoe de machine inkomsten zal genereren.
De realiteit van de kredietscore, zonder suikerlaagje
Een kredietscore van 680 of hoger levert over het algemeen redelijke tarieven op, terwijl 720+ toegang geeft tot de beste beschikbare voorwaarden. Scores onder de 620 kunnen in veel gevallen nog steeds in aanmerking komen, maar verwacht een grotere aanbetaling, kortere looptijden en aanzienlijk hogere tarieven, soms tot in de hoge twintig procent APR. Dit is geen reden om financiering met een zwakkere kredietwaardigheid te vermijden, maar wel een reden om de werkelijke cijfers te berekenen voordat je aanneemt dat financiering automatisch goedkoper is dan huren of het uitstellen van de aankoop om eerst de kredietwaardigheid te verbeteren.
Een belastingoverweging die het weten waard is
In de Verenigde Staten staat Sectie 179 van de belastingwetgeving bedrijven toe om de volledige aankoopprijs van in aanmerking komende apparatuur die tijdens het belastingjaar in gebruik is genomen af te trekken, zelfs wanneer de apparatuur wordt gefinancierd in plaats van contant betaald, volgens IRS-richtlijnen waarnaar wordt verwezen in meerdere bronnen voor apparatuurfinanciering in 2026. Voor veel aannemers verlaagt deze aftrek de werkelijke nettokosten van het financieren van nieuwe apparatuur aanzienlijk, hoewel de geschiktheid en limieten per jaar en bedrijfssituatie variëren, en dit geen vervanging is voor advies van een gekwalificeerde accountant die bekend is met uw specifieke belastingsituatie.
Gebruikte apparatuurfinanciering: wat er verandert
Het financieren van een gebruikte wiellader werkt over het algemeen hetzelfde als het financieren van een nieuwe, met twee consistente verschillen: de rentetarieven liggen doorgaans 1 tot 2 procent hoger dan bij financiering van nieuwe apparatuur, en de leentermijnen zijn meestal korter, vaak begrensd op ongeveer 60 maanden in vergelijking met maximaal 84 maanden die bij sommige leningen voor nieuwe apparatuur beschikbaar zijn. Dit is de moeite waard om mee te wegen in een aankoopbeslissing tussen gebruikt en nieuw, naast het prijsverschil van de machine alleen, omdat de financieringsvoorwaarden zelf de totale kostenvergelijking verschuiven.
Internationale en grensoverschrijdende financieringsoverwegingen
Een koper die een wiellader direct bij een buitenlandse fabrikant betrekt, krijgt te maken met een financieringslandschap dat enigszins verschilt van binnenlandse apparatuurleningen. Kredietbrieven en handelsfinancieringsregelingen worden vaak gebruikt om de kloof te overbruggen tussen standaard apparatuurleningstructuren en buitenlandse inkoop, volgens berichtgeving over apparatuurfinanciering uit 2026 die specifiek ingaat op internationale inkoop. Een binnenlandse bank of apparatuurgeldschieter heeft mogelijk beperkte ervaring met het financieren van een directe buitenlandse aankoop, waardoor het de moeite waard is om dit specifieke scenario vroegtijdig met een geldschieter te bespreken, in plaats van aan te nemen dat standaard binnenlandse apparatuurleningvoorwaarden automatisch van toepassing zijn op een internationale transactie.
Bevestig de huidige voorwaarden rechtstreeks voordat u zich vastlegt
Financieringstarieven, promotionele aanbiedingen en kredietverstrekkersvereisten veranderen regelmatig en variëren per regio, kredietverstrekker en kopersprofiel. Bevestig de huidige financieringsopties en eventuele beschikbare promotionele voorwaarden rechtstreeks met Rhinoceros of uw gekozen apparatuurdealer en kredietverstrekker voordat u een aankoop afrondt, aangezien de cijfers in dit artikel de algemene marktomstandigheden van 2026 weerspiegelen en geen specifiek aanbod voor een individuele transactie vormen.
Waarom financieren vaak beter is dan contant betalen, zelfs als contant geld beschikbaar is
Een aannemer met $35.000 beschikbaar om een machine rechtstreeks te kopen, heeft een volledig betaald actief, maar ook $35.000 minder beschikbaar om in te schrijven op nieuwe projecten, de loonkosten tijdens een trage maand te dekken of een onverwachte reparatie elders in het wagenpark te behandelen, aldusrichtlijnen voor financiering van bouwmachines 2026. Het financieren van dezelfde aankoop over meerdere jaren met een bescheiden aanbetaling houdt dat geld werkzaam in het bedrijf, terwijl de machine zelf inkomsten genereert voor de eigen betalingen. Het volume van apparatuurfinanciering in de hele sector groeide aanzienlijk tot begin 2026, een signaal dat meer aannemers ervoor kiezen om werkkapitaal te behouden in plaats van contant te betalen, zelfs als ze dat technisch gezien zouden kunnen, volgens gegevens van de Equipment Leasing and Finance Association waarnaar wordt verwezen in 2026 graafmachine financieringsmarktanalyseDeze tekst is in het Nederlands, maar er is geen specifieke vertaling vereist, aangezien het om een algemeen begrip gaat. Hieronder staat de vertaling van de oorspronkelijke tekst in het Nederlands: ‘Deze tekst is in het Nederlands, maar er is geen specifieke vertaling vereist, aangezien het om een algemeen begrip gaat.’
Dit is geen universele regel. Een aannemer met aanzienlijke contante reserves en geen directe behoefte aan dat kapitaal elders, kan nog steeds beter af zijn door contant te betalen en rente volledig te vermijden. Het punt is niet dat financieren altijd juist is, maar dat contant betalen niet automatisch de financieel slimste zet is, alleen omdat het rentebetalingen vermijdt.
Hoe bedrijfsleeftijd en geschiedenis van invloed zijn op wat daadwerkelijk beschikbaar is
De financieringsmogelijkheden verschillen aanzienlijk, afhankelijk van waar een bedrijf zich in zijn levenscyclus bevindt. Een gevestigd bedrijf met twee of meer jaren van consistente omzet en een solide kredietwaardigheid heeft doorgaans toegang tot langere looptijden, lagere aanbetalingen en een snellere goedkeuring. Een jonger bedrijf of een eerste eigenaar-operator kan nog steeds goedgekeurd worden, maar kredietverstrekkers kijken nauwkeuriger naar branche-ervaring, zelfs eerdere werkervaring als 1099-contractant telt mee, en een duidelijke uitleg over hoe de machine omzet zal genereren is belangrijker bij een dunner kredietdossier. Goed voorbereid komen met bankafschriften en een concreet omzetplan, in plaats van een algemene intentie om “hermee klussen te gaan doen”, verbetert meetbaar de kans op goedkeuring voor een jonger bedrijf.
Het bundelen van meerdere apparatuuronderdelen in één financieringspakket
Een aannemer die een wiellader koopt naast andere apparatuur, een aanhanger, een hulpstukpakket of een tweede machine, kan vaak meerdere aankopen bundelen in één lease- of leningpakket in plaats van elk afzonderlijk te financieren. Dit kan de maandelijkse budgettering vereenvoudigen tot één voorspelbare betaling in plaats van meerdere, hoewel het de moeite waard is om te bevestigen dat bundelen de looptijd niet verlengt voor sneller afschrijvende items zoals hulpstukken tot voorbij hun realistische levensduur, alleen maar om aan te sluiten bij de looptijd van de primaire machine.
Wat een formele financieringsaanvraag daadwerkelijk vereist
Naast de kredietscore-drempel wil een kredietverstrekker die een aanvraag voor apparatuurfinanciering verwerkt doorgaans een specifieke, consistente set documenten van tevoren klaar hebben: recente zakelijke bankafschriften die het gemiddelde saldo en stortingspatronen tonen, een formele offerte of factuur van de apparatuurverkoper met de exacte machine en prijs, bewijs van bedrijfsverzekering, en in veel gevallen een bedrijfslicentie, afhankelijk van de structuur en jurisdictie. Deze van tevoren klaar hebben voordat u aanvraagt, in plaats van ze reactief te verzamelen nadat een kredietverstrekker erom vraagt, versnelt doorgaans de goedkeuring en voorkomt vertragingen die een geplande aankoop of startdatum van een klus kunnen uitstellen.
Een eenvoudige manier om te beslissen
Als de machine voor u zal werken gedurende zijn volledige levensduur en uw kredietwaardigheid redelijke rentetarieven ondersteunt, levert financiering of contante betaling over het algemeen de laagste totale kosten op. Als u verwacht binnen een paar jaar te upgraden of maximale flexibiliteit in contanten wilt behouden, passen de lagere betalingen en het ingebouwde upgradepad van leasing vaak beter, ondanks de hogere totale kosten op termijn. Als de behoefte echt kortdurend is of u nog steeds beoordeelt of deze machineklasse überhaupt bij uw werk past, blijft huren het startpunt met het laagste risico, ongeacht de uiteindelijke financieringsbeslissing.
Veelgestelde vragen
Kan ik apparatuurfinanciering krijgen met een slecht krediet?
Vaak wel via gespecialiseerde kredietverstrekkers, maar verwacht een grotere aanbetaling, doorgaans 20 tot 30 procent, en hogere rentetarieven dan een lener met een sterke kredietwaardigheid zou ontvangen.
Is leasen altijd goedkoper dan een apparatuurlening?
Maandelijkse betalingen zijn doorgaans lager bij een lease, maar de totale kosten over de volledige looptijd liggen vaak hoger dan bij een lening, omdat een lease niet op dezelfde manier opbouwt naar eigendom als leningbetalingen doen.
Heb ik een aanbetaling nodig om een wiellader te financieren?
Niet altijd. Aanbetalingsvereisten variëren doorgaans van 0 tot 20 procent, afhankelijk van het kredietprofiel en de kredietverstrekker, waarbij een sterker krediet over het algemeen lagere aanbetalingsvereisten mogelijk maakt.
Kan een nieuw bedrijf zonder kredietgeschiedenis apparatuurfinanciering krijgen?
Soms, vooral als de eigenaar relevante branche-ervaring heeft, maar verwacht wel strengere controle en mogelijk een grotere aanbetaling dan een gevestigd bedrijf zou moeten doen.
Zijn leasebetalingen fiscaal aftrekbaar?
Vaak volledig aftrekbaar als operationele kosten, terwijl aankoopaftrek via Section 179 anders werkt; raadpleeg een gekwalificeerde accountant voor advies dat specifiek is voor uw bedrijfssituatie.
Biedt Rhinoceros directe financiering aan bij aankopen van wielladers?
Bevestig de huidige financierings- en betalingsopties rechtstreeks met Rhinoceros voor uw specifieke aankoop, aangezien beschikbare programma's per regio verschillen en in de loop van de tijd veranderen.
Financieringstarieven, voorwaarden en fiscale overwegingen variëren per geldverstrekker, regio, kredietprofiel en huidige marktomstandigheden, en veranderen in de loop van de tijd. Deze inhoud is algemene informatie, geen financieel of fiscaal advies; bevestig de huidige voorwaarden bij uw geldverstrekker en raadpleeg een gekwalificeerde accountant voor advies dat specifiek is voor uw situatie.